blog
頭金は多いほど良い?「手元の現金を残す」賢い資金計画のはなし
2026/09/27
家づくりにおいて、住宅ローンの借入額を少しでも減らして毎月の返済額を抑えたいというお気持ちは、とても自然なことです。
しかし、私どもが何より大切にしているのは、「お家が完成したあとも、ご家族が笑顔で心豊かに暮らし続けられること」です。
仮に、自己資金(現金)を限界まで使って頭金や諸費用に充ててしまったとします。 毎月の返済額が数千円安くなったとしても、万が一の急な出費(ご家族の体調の変化、お子さまの将来の教育費、予期せぬ社会状況の変化など)があったとき、手元の現金が心もとないと、精神的な不安が大きくなってしまいます。
現金の価値は、「いつでも何にでも使える自由さ」にあります。 手元に十分な現金を残しておくことは、ご家族の暮らしを守る「強靭な防波堤」となるのです。
現在日本の住宅ローンは上昇局面にあるとはいえ、歴史的にみると非常に低い金利水準で推移しております。
例えば、1%台の超低金利で住宅ローンを組めるということは、見方を変えれば「低金利で数十年間の安心(資金)を確保できている」ということでもあります。
後から教育ローンや車のローン、マイカーローンなどを個別に組むと、住宅ローンよりも高い金利(2〜8%など)がかかってしまうことが少なくありません。
そのため、プロの視点からは以下のポイントをおすすめしております。
1. フルローンや諸費用ローンを上手に活用する
組み込める費用は低金利な住宅ローンにまとめ、手元の現金をできる限り温存します。
2. 住宅ローン控除や金利優遇を最大限活かす
高性能な住宅(長期優良住宅やZEHなど)を選択することで、税制優遇や金利の引き下げを受け、総コストを抑えながら現金を残します。
「現金をできるだけ使わずに、低金利な住宅ローンを有効に活用する」ことこそが、将来にわたって最も安全で、選択肢の多い資金計画と言えます。
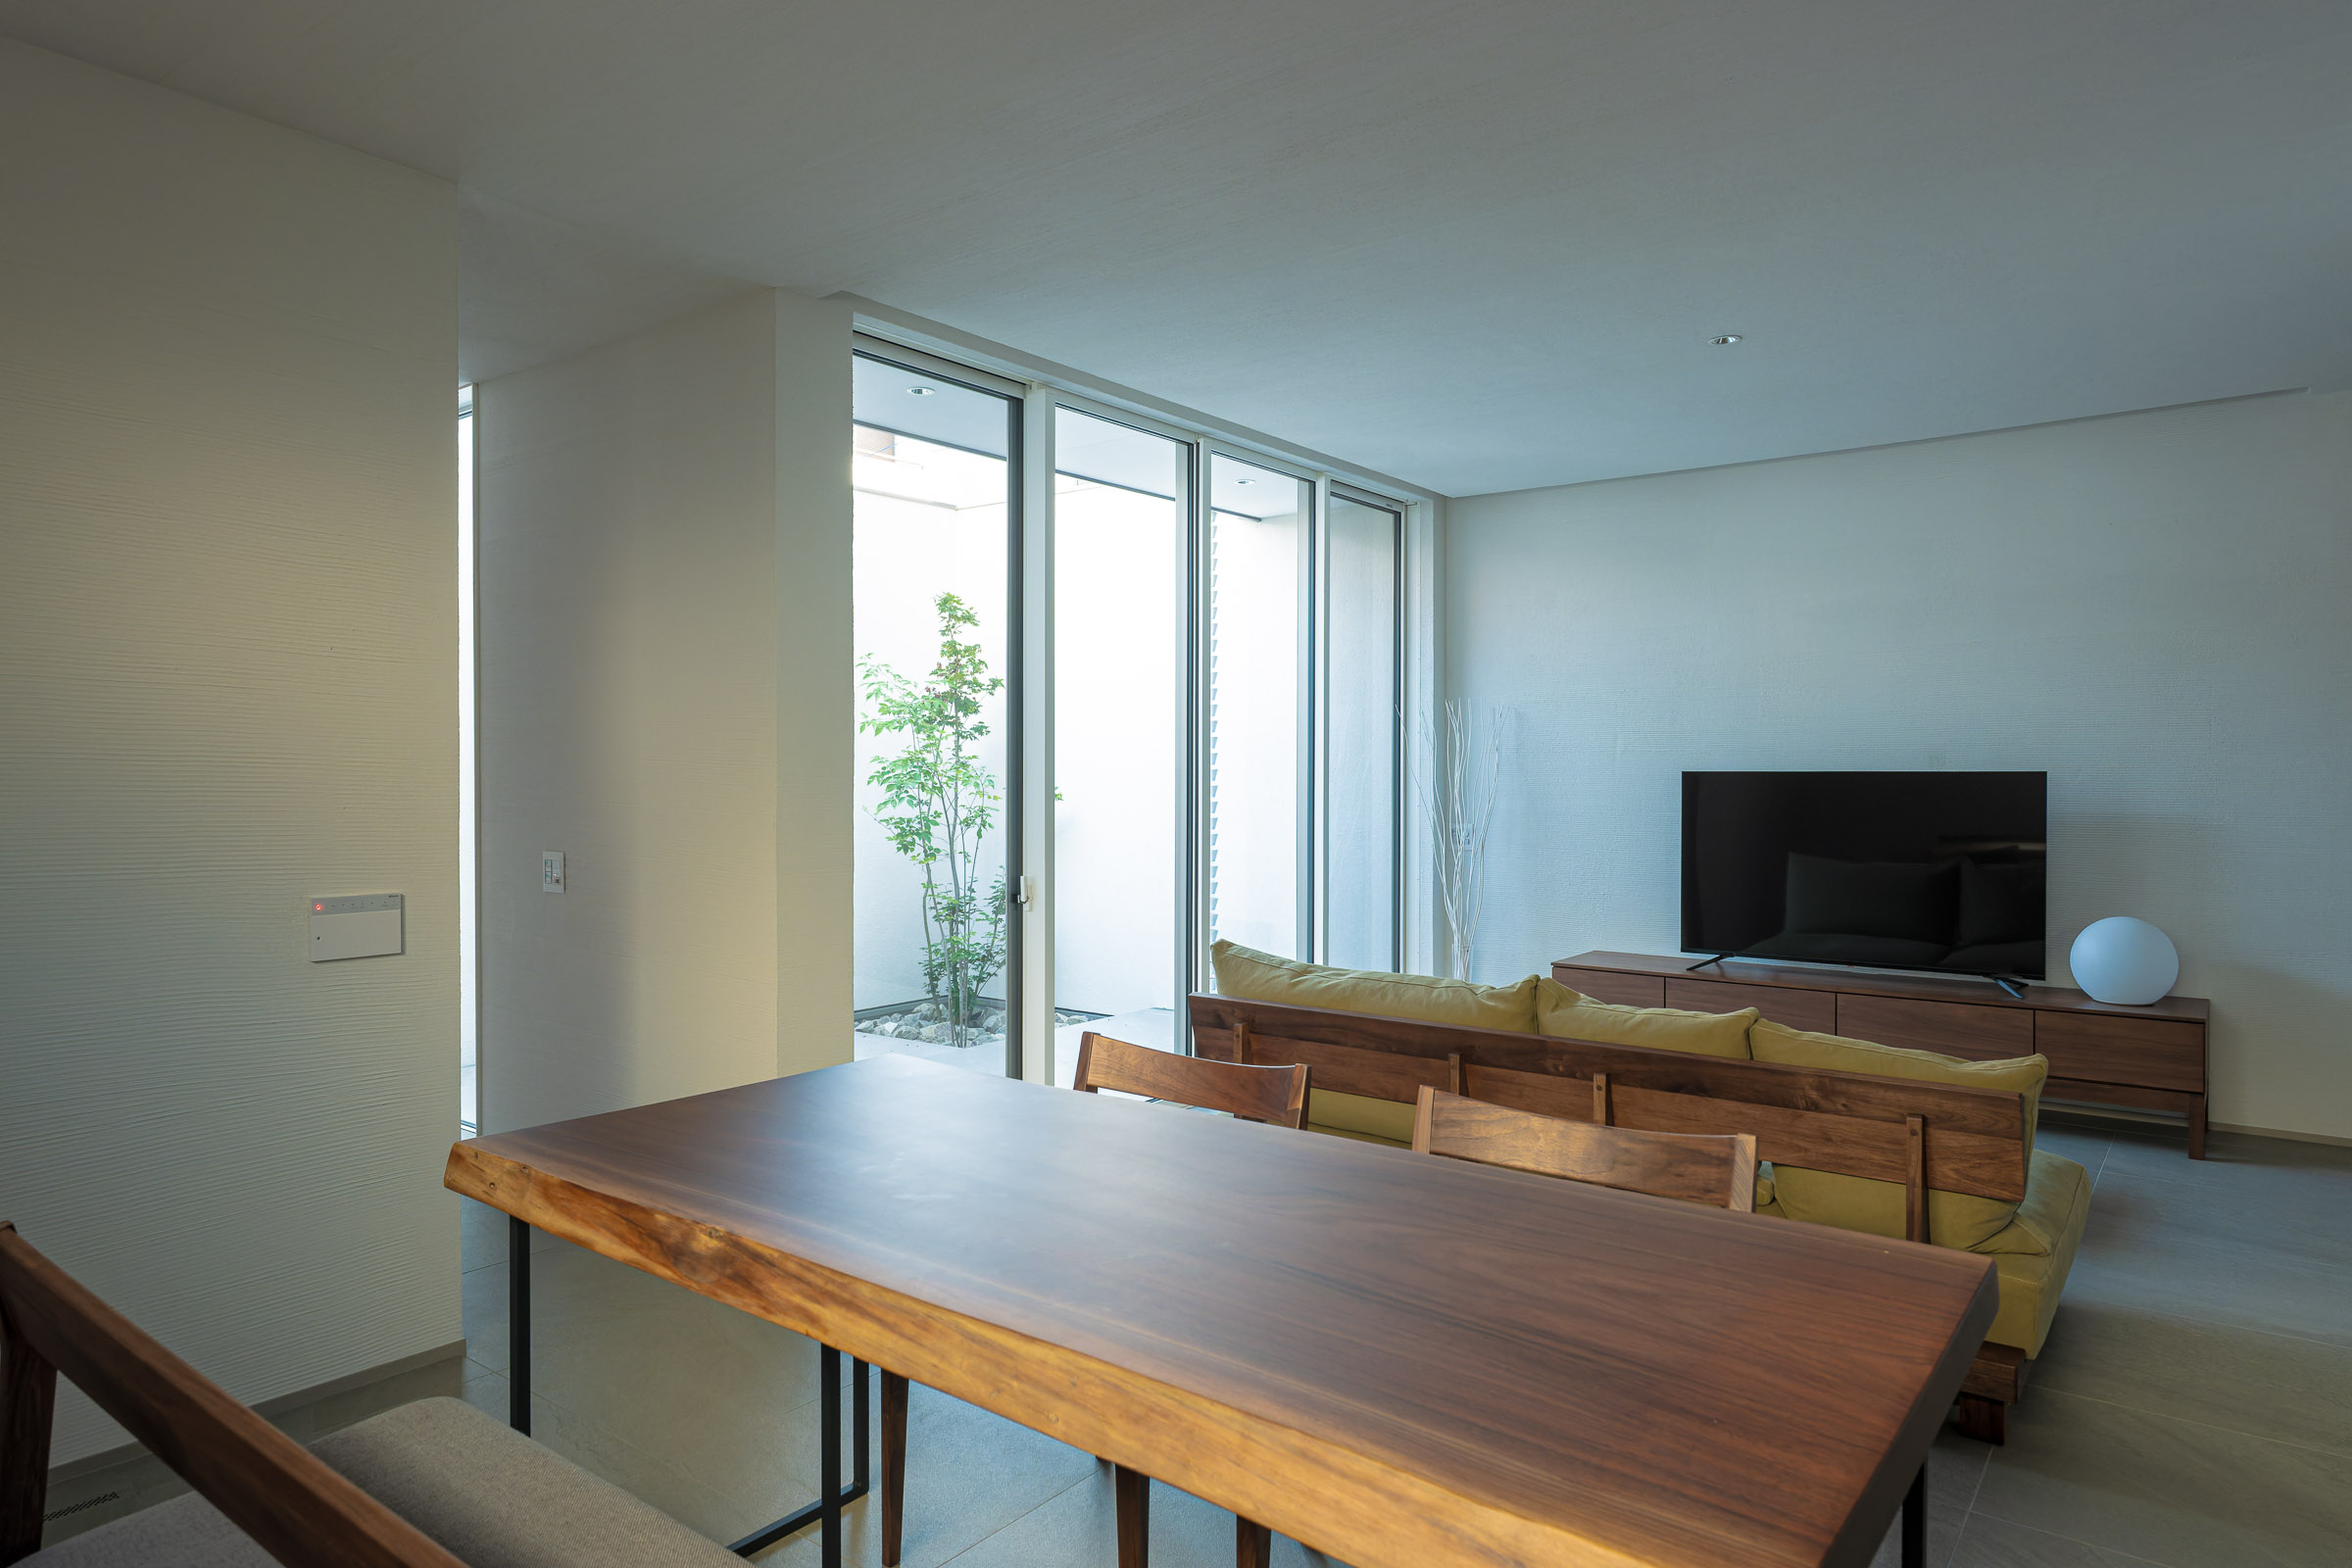
私どもREALIZEが手掛ける住まいは、美しい意匠性だけでなく、真冬でも真夏でも快適な「高い気密・断熱性能」を備えています。
なぜ性能にこだわるのかといえば、ご家族の健康と暮らしを守りたいからです。
そして、その建物の性能と同じように、「万が一の時にもご家族を守れる手元資金の余白」を残しておくこともまた、私どもがご提案する大切な「資金の性能・デザイン」だと考えております。
「自分たちの場合は、具体的にいくら現金を手元に残しておけば安心なのだろう?」 「ローンに組み込める費用にはどんなものがあるのかな?」
そんな疑問や気になる点がございましたら、いつでもお気軽にお声がけください。
お施主様目線に立ち、ご家族にとって一番安全で、心から寛げる未来をご一緒に描いてまいります。
本日も最後までお読みいただき、誠にありがとうございました。
CONTACT